


Luminor Bloom
3,462.00 Arvustused
Rakenduse andmed
- Versioon
- 5.2.0-prod
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 50 000+
- Arendaja
- Luminor Bank AS
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
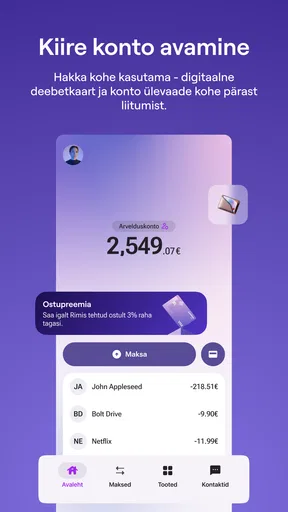
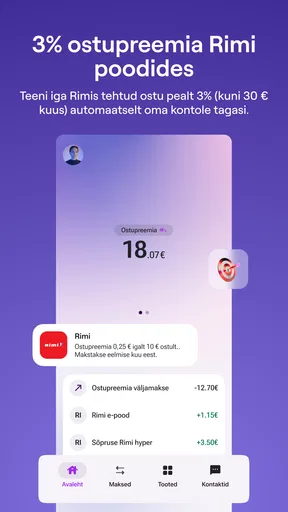
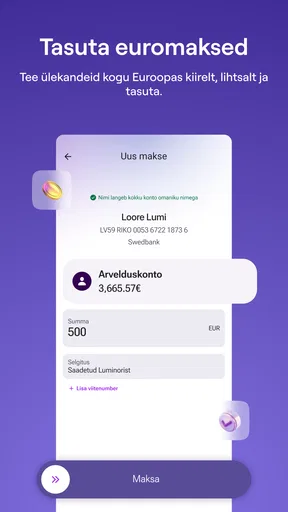
 Analüüsi koostas AppCompare
Kui otsid pangarakendust, mida kasutada igapäevaste maksete ja oma rahaasjade jälgimiseks, on Luminor Bloom huvitav valik just selle tõttu, et see seob tavapärase mobiilipanganduse Rimi ostupreemiaga. Mina vaataksin seda eelkõige praktilise tööriistana: rakendus peab aitama kiiresti kontrollida kontojääki, teha makseid ja hoida majapidamise kuludel silm peal, mitte muutuma järjekordseks keeruliseks finantsteenuseks.
Luminor Bank AS-i loodud tasuta finantsrakendus töötab seadmetes, mille operatsioonisüsteem on vähemalt Androidi või iOS-i versioon 12. Rakenduse vanusepiirang on PEGI 3, kuid see ei tähenda, et laps võiks seda iseseisvalt kasutada. Pangarakenduse puhul on tähtsad konto omanik, seadme kasutaja ja usaldus, mitte ainult tehniline sobivus.
Kuidas Luminor Bloom majapidamises päriselt toimib
Selles jaotises vaatan, kuidas Luminor Bloom sobitub pere igapäevastesse rahaasjadesse, eriti siis, kui ostud ja arved puudutavad mitut inimest. Minu jaoks on kõige olulisem eristada mugavat koostööd ühise pangakonto ligipääsu jagamisest: selged kokkulepped aitavad kulusid jälgida, ilma et tundlikud kontoandmed liiguksid käest kätte.
Ühine telefon ei tähenda automaatselt ühist pangakontot
Majapidamises võib ette tulla olukord, kus üks telefon on pere ühine seade või kus partnerid kasutavad teineteise telefoni näiteks sõidu ajal, poes või reisil. Sellises olukorras tasub Luminor Bloomiga kohe eristada kahte asja: rakenduse kasutamine ühes seadmes ja pangakonto jagamine. Need ei ole sama. Mina ei jätaks pangarakendust lihtsalt avatuna ühisele tahvelarvutile või telefonile, isegi kui kodus on kõik üksteisega heades suhetes.
Praktiline töövoog on lihtne. Konto omanik kasutab rakendust oma seadmes, kontrollib enne makset saajat ja summat ning sulgeb rakenduse pärast toimingut. Kui teine pereliige peab teadma, kas raha on laekunud või milline arve vajab tasumist, on mõistlik seda omavahel suuliselt või mõne eraldi kokkulepitud kanali kaudu koordineerida, mitte anda pangarakenduse ligipääsu inimesele, kellel pole selleks tegelikku vajadust.
See on eriti oluline juhul, kui telefon liigub kodus käest kätte. Ekraanile võivad jääda konto saldo, maksete ajalugu või saaja andmed. Isegi kui keegi ei kavatse midagi muuta, on pangainfo isiklik info. Ühine seade vajab rangemaid harjumusi kui ühine ostunimekiri.
Seadistamisel tasub piirid enne paika panna
Esimest kasutuskorda võtaksin rahulikult, mitte poe kassas või olukorras, kus kõik ootavad kiiret makset. Paigalda rakendus oma isiklikule seadmele, vaata üle, millise konto ja millise igapäevase kasutusega see seostub, ning veendu, et telefon ise oleks kaitstud. Ma ei kasutaks pangarakendust seadmes, mille ekraanilukk on kõigile pereliikmetele teada.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Kui üks inimene vastutab kodus arvete eest, ei tähenda see, et teine peaks saama täieliku ligipääsu tema pangarakendusele. Palju mõistlikum on kokku leppida, milliseid kulusid jälgitakse ja millal neid üle vaadatakse. Näiteks võib üks partner kontrollida püsivaid arveid ning teine vaadata toidukorvi ja igapäevaseid oste. Nii jääb konto ligipääs konto omanikule, aga majapidamise rahaline korraldus ei sõltu ainult ühest inimesest.
Enne rakenduse kasutamist tasub kontrollida ka seda, kas telefon vastab minimaalsele operatsioonisüsteemi nõudele. Vanem seade võib muidu olla täiesti töökorras, kuid kui selle süsteem on liiga vana, ei ole see hea alus pangatoiminguteks. Luminor Bloomi praegune versioon on 5.2.0-prod, seega hoiaksin rakenduse ja telefoni süsteemi ajakohasena, kui seade seda võimaldab.
Rimi ostupreemia vajab teadlikku kasutamist
Luminor Bloomi kõige eristuvam osa on Rimi kauplustes pakutav kolmeprotsendine ostupreemia. See võib olla majapidamise jaoks päriselt kasulik, kui Rimi on niigi teie tavapärane pood. Sellisel juhul ei pea preemia nimel ostuharjumust kunstlikult muutma. Kui aga pere hakkab ainult preemia pärast ostma rohkem või valima kallimaid tooteid, võib näiline võit kiiresti kaduda.
Mina kasutaksin seda eelkõige planeeritud ostude puhul. Enne poodi minekut tasub teha nimekiri, määrata ligikaudne eelarve ja vaadata pärast ostu, kas tegelik summa vastas plaanile. Nii jääb ostupreemia väikeseks boonuseks, mitte põhjuseks, miks ostukorvi lisanduvad asjad, mida kodus vaja ei ole.
Koordineerimise mõttes on siin üks kasulik nüanss: kui mitu pereliiget käivad eraldi poes, tasub omavahel kokku leppida, kes millise ostu teeb ja kuidas kulusid hiljem arvestatakse. Rakendus võib aidata pangatehinguid jälgida, kuid see ei lahenda iseenesest peresisest segadust selle üle, kes ostis ravimid, kes nädalalõpu toidu ja kes tegi impulssostu.
Igapäevane makse on lihtne, kuid kontroll jääb kasutajale
Rakenduse põhiväärtus tuleb tavalisest pangandusest: maksete tegemisest ja oma rahaasjade ülevaatamisest. Kui olen poes, tasun arve või tahan enne suuremat ostu kontojääki kontrollida, eeldan pangarakenduselt kiiret ja selget kasutuskogemust. Sellise rakenduse puhul ei ole kõige tähtsam efektne kujundus, vaid see, et ma ei eksiks saaja, summa ega konto valikuga.
Siin soovitan kujundada endale väikese kontrollrutiini. Enne makse kinnitamist loen üle saaja nime, summa ja selgituse. Pärast makset vaatan, kas tehing läks õigelt kontolt. See võib tunduda liigse ettevaatusena, kuid ühise majapidamise puhul on vale makse hiljem ebamugav lahti harutada, eriti kui mitu inimest kasutavad sama rahaasjade süsteemi.
Kui partner palub mul tema eest makse teha, ei teeks ma seda automaatselt tema telefoni või kontole sisse logides. Küsin kõigepealt, kas ta soovib lihtsalt infot või päriselt toimingut. Need on erinevad vajadused. Konto omanik peaks jääma otsustajaks, eriti suurema summa, uue saaja või tähtajalise arve puhul.
Koordineerimine töötab paremini kokkuleppe kui ligipääsu kaudu
Majapidamises on sageli küsimus mitte selles, kas kõik näevad sama kontot, vaid selles, kuidas vältida topeltmakseid ja unustatud arveid. Luminor Bloom võib olla üks koht, kust konto omanik kontrollib tehinguid, kuid pere vajab selle kõrvale lihtsat kokkulepet. Näiteks võib kord nädalas üle vaadata, millised ühised kulud on tehtud ja millised arved on veel tasumata.
Selline rutiin sobib eriti hästi paaridele, kellel on eraldi kontod, kuid ühised kodukulud. Üks inimene ei pea teise pangarakendust kasutama, et teada, kas elektriarve või üüriosa on arvestatud. Piisab, kui mõlemad märgivad oma osa eraldi ja lepivad kokku kindla tasumise aja. Rakendus toetab siin kontrollimist, mitte pere eelarve juhtimist teie eest.
Kui kodus on mitu sissetulekut ja palju liikuvaid kulusid, ei pruugi ühest pangarakendusest üksi piisata. Mina kasutaksin Luminor Bloomi tehingute ja maksete jaoks ning eraldi lihtsat eelarvetabelit või majapidamise märkmeid kategooriate jaoks. Nii ei hakka pangarakendus kandma ülesannet, milleks see pole mõeldud: kogu pere finantsplaani automaatset korraldamist.
Vanus, usaldus ja lapse roll
PEGI 3 märge ütleb, et rakendus sobib vanuseklassilt väga laiale kasutajaskonnale, kuid pangatoimingute puhul ei tohiks seda tõlgendada soovitusena anda rakendus lapsele kasutada. Laps võib olla pere ostunimekirja või eelarve arutelu osa, kuid konto ligipääs, maksete kinnitamine ja isikliku pangainfo kaitse peaksid jääma täiskasvanu vastutuseks.
Kui teismeline aitab kodus ostude või arvete korraldamisel, saab talle õpetada rahaasjade loogikat ilma pangarakenduse salasõna jagamata. Näiteks võib koos läbi vaadata, kuidas eristada vajalikke ja soovitud kulusid, kuidas hinnata ostukorvi suurust või miks ostupreemia ei muuda iga ostu mõistlikuks. See on minu hinnangul turvalisem viis finantsharjumuste kujundamiseks kui täieliku ligipääsu andmine.
Ka täiskasvanute vahel ei tohiks usaldus tähendada, et kõik turvapiirid kaovad. Kui telefon kaob, vahetub või läheb parandusse, tuleb mõelda, kas sellel oli aktiivne pangarakendus ja kas ekraanile võis jääda tundlikku infot. Sellised olukorrad ei ole Luminor Bloomi eripära, kuid pere ühise seadmekasutuse puhul muutuvad need palju tõenäolisemaks.
Esimene kasutuskord võiks lõppeda väikese võiduga
Uue pangarakenduse avamine võib tekitada tunde, et enne kasutamist tuleb kõik võimalikud valikud läbi uurida. Mina alustaksin tagasihoidlikult: paigaldaksin rakenduse oma seadmesse sobival rahulikul hetkel, läbiksin selle seadistamise ja teeksin esimese kontrolli kontojäägile. Kui põhivaade on arusaadav, on juba selge, kas leian kiiresti üles info, mida igapäevaselt vajan.
Järgmise sammuna valiksin ühe päris vajaduse, mitte ei prooviks korraga kogu pangandust läbi mängida. Näiteks kontrolliksin, kas üks tuttav arve on tasutud, või teeksin tavapärase väiksema makse, kui selleks on päriselt põhjust. Enne kinnitamist vaataksin saaja ja summa üle ning pärast kontrolliksin tehingu tulemust. Esimene edukas toiming peaks olema lihtne ja kontrollitav, mitte kiirustades tehtud suur ülekanne.
Selline lähenemine aitab ka eristada seadistamise muresid maksega seotud küsimustest. Kui ma ei leia kohe vajalikku vaadet, ei tähenda see veel, et rakendus ei sobi; esmalt tasub rahulikult põhiekraaniga tutvuda. Samas ei sunniks ma end keerulist toimingut tegema üksnes selleks, et rakendusega harjuda. Pangaasjades on parem võtta hetk ja vajadusel enne kinnitamist üle kontrollida.
Tavaline poeskäik näitab, kas ostuhüve sobib sinu harjumustega
Kujutame ette tavalist tööpäeva õhtut: kodus on vaja piima, midagi hommikusöögiks ja paar argist tarbekaupa. Kui Rimi on sinu tavapärane pood, saad teha ostunimekirja, seada endale sobiva piiri ning kasutada Bloomiga seotud ostuhüve ostu juures, mille oleksid niikuinii teinud. Hiljem saad tehingut kontrollida, selle asemel et ostu põhjust ainult boonusega põhjendada.
Oluline on jälgida ostu kogukulu, mitte üksnes seda, milline osa tundub preemiana tagasi tulevat. Kui üks toode on teises poes odavam või sul on kodus juba piisavalt varusid, ei ole lisakulu mõistlik ainult selle pärast, et ostukohas kehtib hüve. Minu jaoks on hea rusikareegel võrrelda ostu plaaniga: kui ostukorv oleks sama ka ilma preemiata, on see tõenäoliselt loomulik kasutus, mitte boonuse tagaajamine.
See annab ka lihtsa vastuse küsimusele, kas ostuhüve on sulle väärtuslik. Kui sinu igapäevased ostud on juba Rimis, võib see lisada mugavust ilma harjumusi muutmata. Kui käid seal harva, ei muudaks ma selle pärast oma tavapärast poodlemist. Rakenduse valikul tasub arvestada kogu igapäevase pangandusega, mitte lasta ühel ostuelemendil otsust üksi ära teha.
Kellele see rakendus sobib ja kellele vähem
Luminor Bloom sobib mulle kõige rohkem siis, kui olen Luminori klient, teen suure osa igapäevastest pangatoimingutest telefonis ja ostan Rimi kauplustes niigi regulaarselt. Tasuta kasutamine eemaldab ühe tavapärase takistuse ning ostupreemia võib muuta rakenduse majapidamise jaoks huvitavamaks kui lihtsalt neutraalne mobiilipank.
See ei ole sama hea valik inimesele, kes otsib eelkõige väga laia investeerimisplatvormi, põhjalikku pere-eelarve süsteemi või spetsiaalset mitme kasutaja juhtimist. Samuti ei annaks ma seda esimesena soovitada inimesele, kes ei käi Rimis ja kelle jaoks ostupreemia ei oma praktilist väärtust. Sellisel juhul tasub võrrelda rakendust oma praeguse panga mobiilipangaga ning vaadata, kas vahetus parandab päriselt igapäevast kasutust.
Võrreldes tavalise mobiilipangaga on Luminor Bloomi tugevus selgemalt seotud konkreetse ostuhüvega. Võrreldes eraldi lojaalsus- või kupongirakendusega koondab see maksete ja panganduse samasse kasutuskogemusse. Selle kompromiss on see, et kasutaja peab olema tähelepanelik: preemia ei tohiks hakata juhtima ostukäitumist ega asendada normaalset eelarvestamist.
Mida kasutajate hinnangud minu jaoks tähendavad
Luminor Bloomi keskmine hinnang on 3,4 ning rakendusel on üle viiekümne tuhande paigalduse. Mina võtaksin seda märgina, et rakendus on leidnud oma kasutajad, kuid kogemus ei pruugi kõigil olla täiesti ühesugune. Pangarakenduse hindamisel ei vaataks ma ainult keskmist numbrit, vaid küsiksin endalt, kas minu vajadused on lihtsad ja konkreetsed: maksed, konto ülevaade ning Rimi ostupreemia.
Arvustuste arv on 62 ja hinnanguid 181. Need numbrid annavad rakendusele teatava kasutusjälje, kuid ei asenda enda jaoks oluliste toimingute läbimõtlemist. Kui minu jaoks on kriitiline just ühise majapidamise koordineerimine, siis hindaksin eelkõige seda, kui mugavalt saan omaenda kontot turvaliselt kasutada ja tehinguid kontrollida, mitte eeldaksin, et rakendus korraldab pere rahaasjad automaatselt.
Millal jääksin oma senise pangarakenduse juurde
Kui minu praegune mobiilipank teeb igapäevased maksed mugavalt ära ja Rimi ostud pole minu jaoks tavaline osa nädalast, ei vahetaks ma harjumuspärast tööriista pelgalt uudishimust. Pangarakenduses loeb ka see, kui kiiresti oskan pingelises olukorras vajaliku toimingu leida. Uus rakendus peab pakkuma minu päriselus selget eelist, mitte ainult teistsugust nime või välimust.
Teisalt võib Bloom olla kaalumist väärt siis, kui kasutan juba Luminori teenuseid ning tahan ostud ja pangatoimingud ühe igapäevase valiku ümber siduda. Võrdleksin esmalt neid tegevusi, mida päriselt teen: saldo kontroll, tavapärased maksed ja ostude järel tehingute ülevaatamine. Kui need sobivad minu harjumustega ja Rimi hüve lisab loomulikku väärtust, on põhjus proovimiseks palju tugevam kui üldine soov rakendusi juurde koguda.
Kui vajad oma kuludest üksikasjalikku kategooriapõhist pilti, võib eraldi eelarvetööriist olla parem kaaslane kui pangarakendus üksi. Kui aga soovid peamiselt telefonis igapäevast pangandust korraldada, võib täiendav planeerimisrakendus olla tarbetu. Mina valiksin tööriistad ülesande järgi: üks maksete ja konto jälgimiseks, teine ainult siis, kui pere päriselt vajab detailsemat kulude jaotust.
Mida enne tavakasutusele üleminekut enda jaoks läbi mõelda
Esimese seadistamise järel tasub endalt küsida, milliste olukordade jaoks rakendust kõige sagedamini avad. Kui vastus on „kontojääk ja tavalised maksed”, keskenduksin esmalt nende toimingute selgele ja turvalisele kasutamisele. Kui vastus on „meie pere ühised ostud”, paneksin lisaks paika, kuidas kulud partneriga kokku lepitud viisil arvestatakse. Nii ei oota ma rakenduselt funktsiooni, mida tegelikult vajab meie omavaheline kokkulepe.
Ka seadme vahetamine on hea hetk oma harjumused üle vaadata. Enne vana telefoni äraandmist või parandusse saatmist veenduksin, et pangarakendus ei jääks avatuna kättesaadavaks, ja seaksin uues seadmes kasutamise sisse rahulikult. Ma ei käsitleks vana telefoni lihtsalt järjekordse ekraanina, sest pangarakenduse puhul on seadme kaitse osa igapäevasest kasutusest, mitte kõrvaline tehniline detail.
Kui esimesel korral tekib küsimus, kas sobivus tähendab, et iga pereliige saab oma ligipääsu, tuleks see eristada konto kasutamisest. Tehniline võimalus rakendust seadmesse paigaldada ei ütle iseenesest midagi konto õiguste kohta. Mina hoiaksin ligipääsu konto omanikul ning lahendaksin ühiste kulude nähtavuse kokkulepitud jagamise või lihtsa märkme abil. Nii saab pere koostööd teha ilma tundlikku ligipääsu jagamata.
Minu lõplik hinnang majapidamise vaatenurgast
Luminor Bloom on mõistlik tasuta pangarakendus inimesele, kes soovib teha telefonis igapäevaseid makseid ja saab Rimi ostupreemiast päriselt kasu. Mulle meeldib selle juures kõige rohkem praktiline kombinatsioon: pangatoimingud jäävad keskmesse, kuid tavapärased Rimi ostud võivad anda lisaväärtust.
Majapidamises kasutaksin seda siiski selgete piiridega. Konto omanik võiks hoida ligipääsu enda kontrolli all, ühiseid kulusid tuleks koordineerida kokkulepete kaudu ning lapsi või teisi pereliikmeid ei tasu kaasata lihtsalt salasõna jagamise teel. Kui seda põhimõtet järgida, saab rakendus toetada pere igapäevast rahakorraldust ilma, et pangakonto muutuks ühise seadme või ühise telefoni tõttu ebamääraseks.
Minu soovitus on lihtne: vali see siis, kui Luminori pangandus sobib sulle ja Rimi on sinu päriselu ostukoht, mitte ainult preemia pärast kaalutud alternatiiv. Kui vajad väga põhjalikku eelarvestamist või mitme inimese eraldi õigusi, otsiksin kõrvale teise tööriista või võrdleksin teiste pankade lahendusi. Luminor Bloom töötab kõige paremini siis, kui temalt oodata kiiret igapäevapangandust, mitte kogu pere finantselu automaatset juhtimist.
Plussid
- Lihtne viis säästmisega alustamiseks ka väikeste summadega.
- Eesmärkide seadmine aitab raha kogumist järjepidevamalt jälgida.
- Automaatne säästmine vähendab vajadust iga sissemakset käsitsi teha.
- Rakendus annab säästmise edenemisest kiiresti selge ülevaate.
- Sobib kasutajatele
- kes soovivad oma rahaasju telefonis hallata.
Miinused
- Kõik kasutajad ei pruugi saada Bloomis pakutavaid funktsioone kasutada.
- Investeerimisega võivad kaasneda kulud ja tururisk
- mida tuleb arvestada.
- Rakenduse võimalused võivad tunduda kogenud investorile liiga piiratud.
- Säästmise tulemused sõltuvad kasutaja sissemaksete regulaarsusest.
- Mobiilirakendusele keskendumine võib olla ebamugav neile
- kes eelistavad internetipanka.
Korduma kippuvad küsimused: Luminor Bloom
Mis on Luminor Bloom ja kellele see rakendus mõeldud on?
Luminor Bloom on Luminori digitaalse panganduse lahendus, mille kaudu saab hallata igapäevaseid rahaasju, jälgida kontosid ning kasutada panga pakutavaid teenuseid. See sobib eelkõige Luminori klientidele, kes soovivad oma pangatoiminguid teha mugavalt nutitelefonis. Enne allalaadimist tasub kontrollida, kas rakendus on sinu riigis ja seadmes ametlikult saadaval ning milliseid teenuseid sinu kliendiprofiil toetab.
Kas Luminor Bloomiga saab teha igapäevaseid pangatoiminguid?
Rakenduse peamine eesmärk on pakkuda ligipääsu tavapärastele pangateenustele mobiilseadmes. Kasutaja saab üldjuhul vaadata kontojääki ja tehinguid, hallata makseid ning kasutada muid Luminori digikanaleid, kuid täpne funktsioonide valik võib sõltuda riigist, kontotüübist ja rakenduse versioonist. Enne kasutamist soovitame tutvuda Luminori ametliku teenusekirjeldusega.
Kuidas Luminor Bloomis sisse logitakse ja kas rakendus on turvaline?
Luminor Bloom kasutab pangandusrakendusele sobivaid turvameetmeid, kuid kasutaja peab samuti oma seadme turvalisusele tähelepanu pöörama. Sisselogimine võib toimuda kasutajatunnuse, PIN-koodi, biomeetria või muu Luminori kinnitatud autentimisviisi abil. Laadi rakendus alla ainult ametlikust Google Play poest või App Store’ist, hoia telefon ajakohasena ning ära jaga oma koode ega kinnita tundmatuid päringuid.
Milliseid õigusi ja tehnilisi nõudeid Luminor Bloom vajab?
Nagu teisedki pangarakendused, võib Luminor Bloom vajada õigusi, mis toetavad autentimist, teavitusi ja rakenduse põhifunktsioone. Vajalikud õigused võivad Androidi ja iOS-i versioonides erineda. Enne paigaldamist kontrolli rakenduse poe lehelt toetatud operatsioonisüsteeme, rakenduse suurust ja viimase uuenduse kuupäeva. Piisav vaba ruum, toimiv internetiühendus ja ajakohane telefon aitavad vältida kasutusprobleeme.
Mida teha, kui Luminor Bloom ei tööta või makse ei õnnestu?
Kui rakendus ei avane, logimine ebaõnnestub või makse jääb kinnitamata, kontrolli esmalt internetiühendust, rakenduse uuendusi ja seda, kas Luminori teenustes esineb katkestusi. Rakenduse sulgemine ja uuesti avamine võib lahendada ajutise tõrke, kuid korduvate probleemide korral ära proovi tundmatuid lahendusi ega jaga kellelegi oma autentimisandmeid. Abi saamiseks kasuta Luminori ametlikku kliendituge või internetipanka.


